
リフォーム促進税制
一定のリフォームを行うと、所得税の控除や固定資産税の軽減を受けられる制度です。
所得税の控除 (最大60~80万円)
固定資産税の減額 (1/2~2/3相当額)
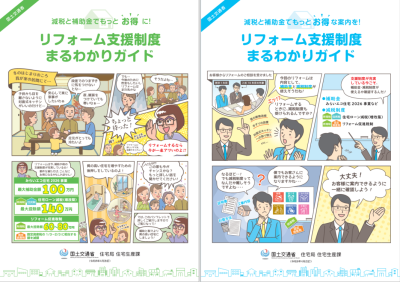
消費者の方がお住まいの住宅に、一定のリフォーム(耐震、バリアフリー、省エネ、三世代同居対応、長期優良住宅化、子育て対応)を行った場合、最大60~80万円を所得税額から控除、1/3~2/3相当の固定資産税額を減額できます。各メニューの詳細は、本ページ内【工事メニューから知る】より、資料をご覧下さい。
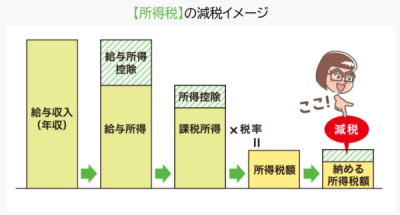
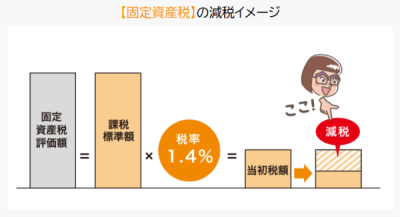
減税の申請は、消費者の方ご自身でのお手続きが必要です。
消費者から依頼がありましたら、どの制度を利用するか、補助金の利用有無などを確認いただき、増改築等工事証明書の作成をお願いいたします。
令和8年度以前の要件、および令和8年度税制改正により変更された要件(床面積要件)は【こちら】をご覧ください。
国や地方公共団体の補助金との併用も可能です。
増改築等工事証明書への補助金額の記載方法等は、【証明書様式】ページの記入例や、【よくあるご質問】ページ内の補助金についてのご案内をご確認ください。
住宅ローンの利用有無を問わず活用可能です。
※リフォーム促進税制(所得税)と住宅ローン減税(増改築)の同時適用はできません。(耐震改修に限り住宅ローン減税との併用が可能です。)
※住宅ローン減税(増改築)は、ご自身で住まわれる家屋に、10年以上の償還期間がある住宅ローンを利用して一定の増改築等を行った場合、毎年の住宅ローン残高(限度額:2,000万円)の0.7%に相当する額を最大10年間、所得税から控除を受けられる制度です。令和12年12月31日までに工事完了後に居住を開始する方が対象です。
【注意】所得税の控除は、納めた税額以上に還付されません。
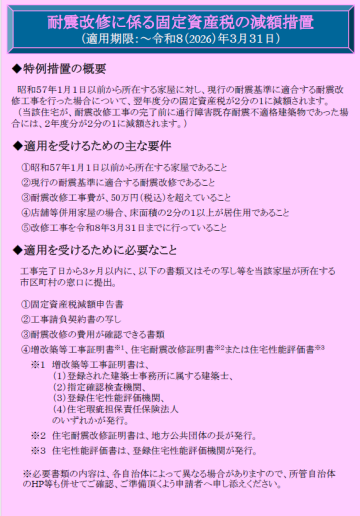
旧耐震基準(1981年5月31日以前建築)で建てられた住宅を現行の耐震基準に適合させるリフォーム
対象工事の例
木造住宅:基礎、壁、屋根、基礎・壁・屋根以外の耐震改修
木造住宅以外(RC造、S造等):壁、柱(鉄板その他の補強材を柱に巻き付ける柱巻補強工事)、柱(柱巻補強以外)、免震工事 等
所得税 最大控除額 62.5万円
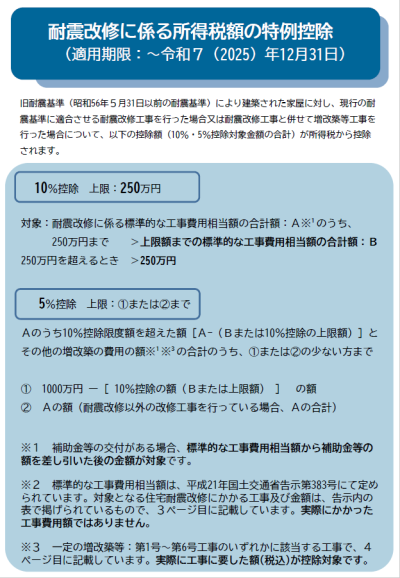
固定資産税 翌年度分の1/2を減額
高齢者や障がい者、居住者全員が安全に暮らせるようにするリフォーム
対象工事の例
出入り口の幅の拡張
出入り口の戸の改良
階段の設置
浴室改良(床面積増加/浴槽をまたぎの低いものに変更/移乗台・踏み台の設置/水栓器具の交換・設置)
便所改良(床面積増加/座便式のものへ取り替え/便器の座高を高くする工事)
手すりの取り付け
床の段差解消、滑りにくい床材への取り替え
所得税 最大控除額 60万円
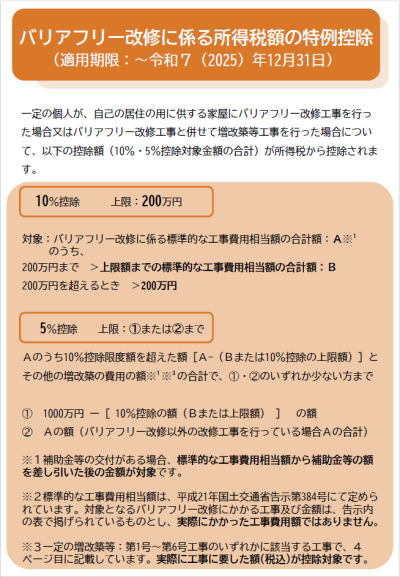
固定資産税 翌年度分の1/3を減額

滑りにくい床の素材や材質は、指定されていますか。
トイレや浴槽など、設備がバリアフリー基準を満たすことを、増改築等工事証明書のほかに別途証明しなくてはいけませんか。
階段に昇降機を取り付ける工事や、ホームエレベーターは、対象ですか。
住宅の断熱性能やエネルギー効率を向上させるリフォーム
対象工事の例
【必須】窓の断熱改修(ガラス交換、サッシ交換、内窓の新設・交換)
床、壁、天井の断熱改修
高効率空調機の設置
高効率給湯器の設備設置(潜熱回収型給湯器、ヒートポンプ式電気給湯器、燃料電池コージェネレーションシステム)
太陽熱利用システムの設備設置
太陽光発電設備の設置
所得税 最大控除額 62.5万円(太陽光発電設備を設置する場合67.5万円)
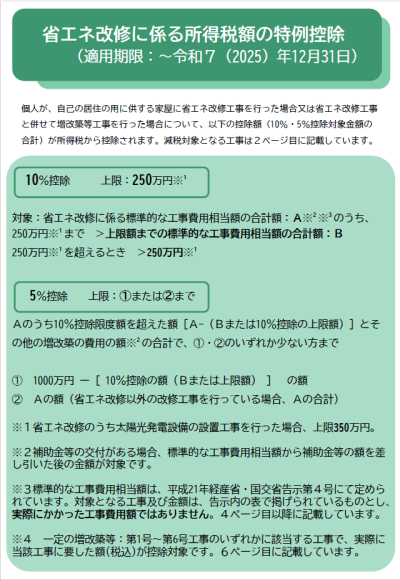
固定資産税 翌年度分の1/3を減額

適用にあたって、家屋のすべての窓の改修が必要ですか。
玄関ドアの交換、勝手口のガラスやサッシの交換は対象ですか。
節水トイレ、節湯水栓、高断熱浴槽への交換は対象ですか。
蓄電池の購入・設置は対象ですか。
住宅の耐久性を向上させ、長期優良住宅認定の取得を目指すリフォーム
※耐震改修または省エネ改修をあわせて行う必要があります。
対象工事の例
屋根裏の換気改善
点検口の設置
外壁通気構造への改良
浴室や脱衣室の防水改修
防腐・防蟻対策
床下の湿気対策
雨どいの改修
給排水設備の更新・維持管理性向上
所得税 最大控除額 62.5~75万円 (太陽光発電設備を設置する場合67.5~80万円)
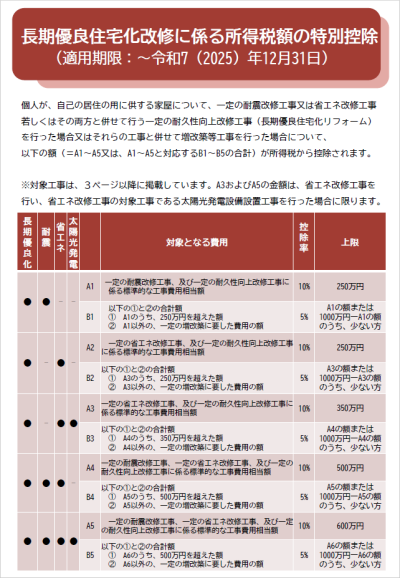
固定資産税 翌年度分の2/3を減額

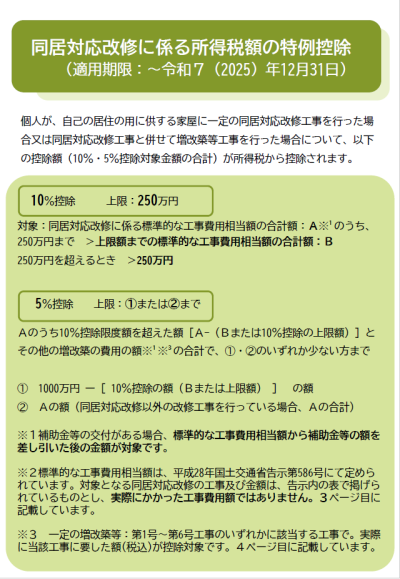
親、子、孫の3世代で助け合い、暮らせるよう住宅設備を増やすリフォーム
所得税 最大控除額 62.5万円
対象工事の例
調理室、浴室、便所、玄関の増設
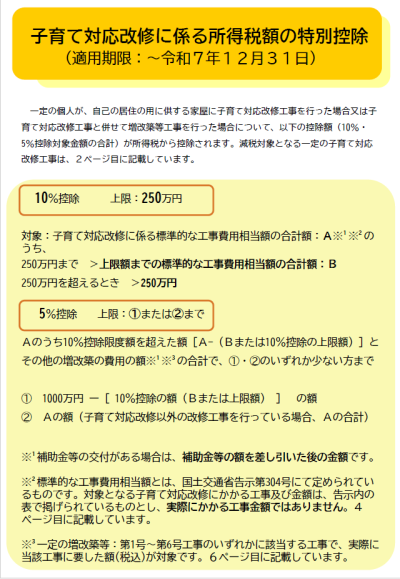
家での子どもの事故を防止し、子育て・若者夫婦世帯が家事育児しやすい住宅にするためのリフォーム
所得税 最大控除額 62.5万円
対象工事の例
子どもの事故防止のための改修(柱・壁の出隅等の面取り加工、クッションフロアや衝撃緩和畳への交換、指はさみ事故防止のためのドア交換、転落防止手すり、チャイルドフェンス、感電防止コンセントの設置)
対面式キッチンへの交換
開口部の防犯性を高める工事(防犯性能のある玄関ドアへの交換、割れにくい窓への交換、面格子設置)
収納設備の増設
防音性を高める工事(窓、マンションの壁・床)
間取り変更(間仕切り壁の設置または解体、間仕切り壁の設置または解体とあわせて行う調理室や浴室等の位置変更等)
[1] リフォーム内容の検討・資金計画
減税を申請する方・家屋が要件を満たすものであるか、ご確認ください。
また、補助金や住宅ローンの利用予定有無もご確認ください。(住宅ローン減税を利用する場合、リフォーム促進税制と併用できない場合があります。)
▶住宅ローン減税HP
[2] 支援制度の確認・シミュレーション
国または地方公共団体の補助金を併用する場合、事前に申請が必要となる場合もございますので、ご利用になりたい制度や、お住まいの地方公共団体のHPをご確認ください。
また、特設サイトでは、実際の控除額(目安)や、ご自身が利用できる可能性のあるメニューをシミュレーションすることもできます。
▶要件をチェックする(特設サイトに遷移します)
▶目安の減税額をチェックする(特設サイトに遷移します)
[3] 工事請負契約の締結・リフォーム工事の実施
[4] 工事完了・引き渡し+補助金交付・精算
また、補助金等が交付された場合は、交付決定額がわかる書類(交付決定通知等)を、増改築等工事証明書の発行や減税の申請時まで保管してください。
[5] 増改築等工事証明書の発行
工事請負契約書や設計図書など、リフォーム工事の内容や費用がわかる書類をご用意のうえ、証明手続きを行います。
発行主体の要件を満たさない事業者の方は、別途建築士等へ依頼する必要があります。
様式のダウンロード・告示通達はこちら
耐震改修にかぎり、地方公共団体の長が発行する住宅耐震改修証明書も申請書類として利用が可能です。地方公共団体の耐震改修補助金を使用した場合など、その地方公共団体にて住宅耐震改修証明書を発行できる場合があります。発行の対応可否や申請手続きは、お住まいの地方公共団体HPをご確認ください。
[6]-A (所得税の控除)税務署へ提出する書類の準備・減税の適用申請
| 耐震 | バリアフリー | 省エネ | 同居 | 長期優良住宅化 | 子育て | |
|---|---|---|---|---|---|---|
| 確定申告書(国税庁の様式) | ● | ● | ● | ● | ● | ● |
| 住宅耐震改修特別控除額の計算明細書(国税庁の様式) | ● | - | - | - | - | - |
| 住宅特定改修特別税額控除額の計算明細書(国税庁の様式) | - | ● | ● | ● | ● | ● |
| 増改築等工事証明書 | ▲ | ● | ● | ● | ● | ● |
| 住宅耐震改修証明書 | ▲ | - | - | - | - | - |
| 工事完了後の家屋の登記事項証明書 | ● | ● | ● | ● | ● | ● |
| 補助金等の額が明らかな書類(交付決定通知等) | ● | ● | ● | ● | ● | ● |
| 長期優良住宅認定通知書の写し | - | - | - | - | ● | - |
| 介護保険の被保険者証等の写し(バリアフリー改修の適用要件を満たすことがわかる書類) | - | ● | - | - | - | - |
[6]-B (固定資産税の軽減)提出書類の準備・減税の適用申請
| 耐震 | バリアフリー | 省エネ | 長期優良住宅化 | |
|---|---|---|---|---|
| 固定資産税減額申告書 | ● | ● | ● | ● |
| 住宅耐震改修特別控除額の計算明細書 | ● | - | - | - |
| 増改築等工事証明書 | ▲ | ● | ● | ● |
| 住宅耐震改修証明書 | ▲ | - | - | - |
| 工事後に交付された住宅性能評価書(の写し) | ▲ | - | - | - |
| 工事完了後の家屋の登記事項証明書 | ● | ● | ● | ● |
| 補助金等の額が明らかな書類(補助金等の利用がある場合) | ● | ● | ● | ● |
| 長期優良住宅認定通知書の写し | - | - | - | ● |
| 介護保険の被保険者証等の写し(バリアフリー改修の適用要件を満たすことがわかる書類) | - | ● | - | - |
賃貸住宅は対象ですか。
所得税の控除では、自らが所有していない住宅は対象ですか。所有しているものの居住していない住宅は対象ですか。
ただし、耐震改修を実施し10%控除のみ適用を受ける場合は、所有の要件はございません。
住宅ローン減税と併用できますか。
<取得費用のローンで適用している場合>
リフォーム促進税制(所得税・固定資産税)と併用可能です。
<増改築費用のローンで適用している場合>
リフォーム促進税制(所得税の控除)⇒併用できません。
リフォーム促進税制(固定資産税の軽減)⇒対象工事を行い、適用要件を満たす場合には併用可能です。
標準的な工事費用相当額とはなんですか。
リフォーム促進税制の各メニュー(耐震、バリアフリー、省エネ、子育て対応、同居対応、長期優良住宅化)の工事を行い、所得税の控除を申請する場合に、計算が必要です。実際の工事費用が要件をみたしていても、標準的な工事費用相当額の合計が要件を満たさないときは、減税の適用ができません。
固定資産税の減額措置や、その他増改築(第1号=第6号工事)を申請する場合、標準的な工事費用額は用いず、実際にかかった費用にて要件に適合するか等を判断します。
壁の塗装、クロスの張り替えは対象ですか。
ただし、耐震改修や省エネ改修などで壁の改修工事を実施し、それに伴って必然的かつ付随的に行った塗装やクロスの張り替えは、一体工事として費用に含められる場合があります。
増改築等工事証明書は、いつまでに発行すればよいですか。誰が発行できますか。
所得税では、確定申告(例年2月中旬から3月中旬)の時期に、 固定資産税では、工事完了から3ヶ月以内に提出する書類ですので、適用をうける(申告する)時期までには、減税申請者が証明書を入手している必要があります。
また、増改築等工事証明書は、[1]建築士法にもとづく都道府県への登録を行った建築士事務所に所属する建築士の方、[2]指定確認検査機関、[3]登録住宅性能評価機関、[4]住宅瑕疵担保責任保険法人のいずれかが発行できます。 その他のよくあるご質問はこちら
増改築等工事証明書は、どのページを記載すればよいですか。
リフォーム促進税制(固定資産税):様式の1、15~18ページを記載してください。
その他のよくあるご質問はこちら
更新情報
(2026/11)ページを更新しました。
更新内容:ページレイアウト、各リフォームメニューの資料更新(令和9年1月以降に居住を開始する場合の標準的な工事費用額等について)
関連リンク
▶ リフォーム促進税制>事業者向けページ
▶ 住宅リフォームの減税制度において使用する証明書(増改築等工事証明書・住宅耐震改修証明書)
▶ リフォーム減税制度WEB説明会動画(YouTube)
▶ よくあるご質問
▶ リフォーム支援制度まるわかりガイド(特設サイト)
▶ 子育て対応リフォームご利用ガイドブック
▶ 住宅ローン減税
▶ 住宅リフォームの支援制度
▶ 【国税庁HP】マイホームを増改築等したとき
▶ 【国税庁HP】耐震改修工事をした場合(住宅耐震改修特別控除)
▶ 【国税庁HP】省エネ改修工事をした場合(住宅特定改修特別税額控除)
▶ 【国税庁HP】バリアフリー改修工事をした場合(住宅特定改修特別税額控除)
▶ 【国税庁HP】多世帯同居改修工事をした場合(住宅特定改修特別税額控除)
▶ 【国税庁HP】耐久性向上改修工事をした場合(住宅特定改修特別税額控除)
▶ 【国税庁HP】子育て対応改修工事をした場合(住宅特定改修特別税額控除)
